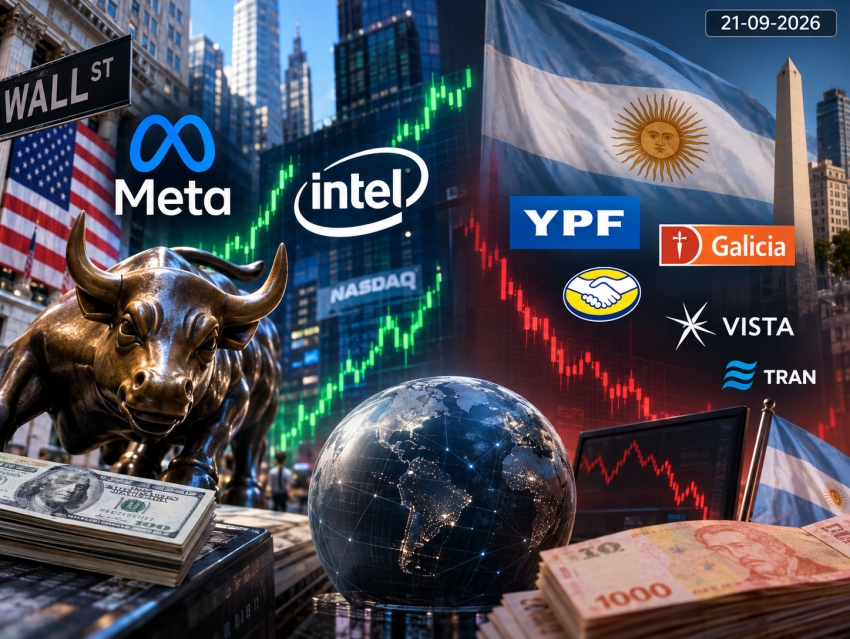
Los mercados comenzaron la semana del 21 de septiembre con dos escenarios claramente diferenciados. Mientras Wall Street recupera impulso de la mano de las empresas vinculadas a la inteligencia artificial, los activos argentinos operan con mayor cautela ante un contexto internacional de tasas más elevadas y un riesgo país que continúa por encima de los 500 puntos.
La atención local también comienza a desplazarse hacia la economía real. El jueves 24 de septiembre el INDEC dará a conocer el Estimador Mensual de Actividad Económica (EMAE) correspondiente a julio, un dato especialmente relevante después de que el Producto Interno Bruto desestacionalizado retrocediera 0,6% durante el segundo trimestre frente a los primeros tres meses del año.
Meta dispara nuevamente el entusiasmo por la inteligencia artificial
En Wall Street, Meta Platforms (META) llegó a avanzar alrededor de 6% durante la jornada, luego de que Wells Fargo mejorara su precio objetivo para la compañía. El movimiento permitió a la acción superar nuevamente la barrera de los US$700 y convirtió a la empresa en uno de los principales motores de la rueda tecnológica.
Detrás de la reacción aparece Muse, el nuevo asistente de inteligencia artificial de Meta, cuya rápida adopción está fortaleciendo las expectativas del mercado sobre la capacidad de la compañía para monetizar sus inversiones en IA.
Según los datos citados por Wells Fargo, Muse ya alcanzó unos 448.000 usuarios activos diarios y 264.000 descargas en Estados Unidos. El banco elevó además su precio objetivo para Meta desde US$640 hasta US$796.
La expectativa se incrementa además por Meta Connect, el evento de la compañía en el que los inversores esperan novedades vinculadas con Muse, nuevos modelos de inteligencia artificial y la estrategia que seguirá Meta en este segmento.
El movimiento no quedó limitado a Meta. El renovado entusiasmo por la IA volvió a extenderse hacia fabricantes de semiconductores y compañías relacionadas con la infraestructura necesaria para ejecutar estos modelos.
Intel se suma al rally tecnológico
Otro de los movimientos destacados de la jornada fue Intel (INTC), que llegó a avanzar alrededor de 8%, acompañando el rebote del sector tecnológico y el renovado interés por las compañías vinculadas a la infraestructura necesaria para el desarrollo de la inteligencia artificial.
La explicación está vinculada, en parte, con una nueva lectura sobre el desarrollo de esta tecnología. Cuanto mayor sea la utilización de agentes y asistentes de IA, mayor será también la necesidad de capacidad de procesamiento para ejecutar inferencias.
Ese escenario vuelve a poner el foco sobre las CPUs y puede beneficiar a compañías como Intel. Para la empresa, este impulso se combina además con su propia historia de recuperación corporativa y su estrategia para reconstruir posiciones tanto en procesadores como en el negocio de fabricación de chips o foundry.
Argentina comienza la semana en rojo
El escenario fue diferente para las acciones argentinas. En la apertura de este lunes, el índice Merval retrocedía 1,37%, con comportamiento dispar entre las principales compañías.
Entre los movimientos informados durante las primeras operaciones se encontraban Grupo Financiero Galicia (GGAL), con una baja de 0,86%; YPF, con un retroceso de 1,86%; y Vista Energy (VIST), que cedía 2,13%.
Del otro lado aparecían Transportadora de Energía (TRAN), con una mejora cercana al 1%, y Mercado Libre (MELI), con una suba aproximada del 1,45%.
El desempeño se produce después de una semana marcada por la decisión de política monetaria de Estados Unidos, que volvió a colocar el costo internacional del dinero en el centro de las decisiones de los inversores.
La Fed subió la tasa y aumentó la presión sobre los emergentes
La Reserva Federal estadounidense decidió el 16 de septiembre elevar en 25 puntos básicos el rango objetivo de la tasa de fondos federales, hasta 3,75%-4%. La decisión respondió a un escenario en el que la inflación estadounidense continúa siendo una de las principales variables bajo observación.
Se trató de la primera suba de tasas de la Fed desde julio de 2023, después del ciclo de recortes desarrollado durante los años posteriores.
Para Argentina, el dato no resulta menor. Un mayor rendimiento de los activos considerados de menor riesgo en Estados Unidos tiende a elevar la exigencia de retorno sobre los títulos de países emergentes y puede encarecer el acceso al financiamiento internacional.
El riesgo país argentino, que había trepado hasta los 524 puntos tras la decisión estadounidense, se ubicaba este lunes en torno a 521 puntos básicos.
La evolución de este indicador será una de las variables centrales de las próximas jornadas: una reducción del riesgo país abarata potencialmente el costo de financiamiento externo, mientras que una nueva escalada dificulta el acceso al crédito internacional.
Dólar estable y una brecha cambiaria mínima
Mientras los bonos y las acciones muestran mayor volatilidad, el mercado cambiario mantiene una relativa calma.
Este lunes, el dólar oficial cotizaba alrededor de $1.535, mientras que el dólar MEP se negociaba prácticamente al mismo nivel, en torno a $1.535,39. El contado con liquidación (CCL), en tanto, se ubicaba cerca de $1.598,72.
La diferencia prácticamente inexistente entre el oficial y el MEP muestra una compresión significativa de la brecha cambiaria, reduciendo uno de los factores que históricamente generaron distorsiones entre los distintos mercados del dólar.
Entre los bonos en dólares, las cotizaciones informadas durante la jornada ubicaban al AO27D en US$102,70; AO28D en US$94,64; GD30D en US$57,85 y GD35D en US$78,29.
Inflación del 1,7%: la referencia para las inversiones en pesos
El otro dato que comienza a modificar las decisiones de los ahorristas es la inflación. El INDEC confirmó que el Índice de Precios al Consumidor registró en agosto una variación mensual de 1,7%, acumulando 21,3% en lo que va del año y 33,5% interanual.
El dato se convierte en una referencia fundamental para evaluar cualquier inversión denominada en pesos. Con una inflación mensual en esos niveles, la pregunta deja de ser solamente cuánto paga una colocación y pasa a ser cuál es su rendimiento real una vez descontado el aumento de los precios.
Una inflación del 1,7% mensual equivale, si ese ritmo se mantuviera durante doce meses, a aproximadamente 22,4% anual compuesto. Por eso, comparar únicamente tasas nominales puede llevar a conclusiones incompletas: plazo fijo, cauciones, fondos money market, bonos y otros instrumentos deben analizarse frente a la inflación esperada y no solamente por la tasa anunciada.
El jueves, una nueva prueba para la economía argentina
La próxima referencia importante llegará el jueves 24 de septiembre, cuando el INDEC publique el Estimador Mensual de Actividad Económica (EMAE) correspondiente a julio.
El dato permitirá observar si la actividad logró recuperarse o si continúa la desaceleración observada durante el segundo trimestre.
La comparación será especialmente seguida porque el PIB del segundo trimestre mostró una caída desestacionalizada del 0,6% respecto del trimestre anterior, aunque permaneció por encima del mismo período de 2025.
Para el mercado argentino, por lo tanto, la semana tendrá varios frentes abiertos: la evolución del riesgo país después de la suba de tasas de la Fed, el comportamiento del dólar, la capacidad del Tesoro para renovar vencimientos en pesos y las nuevas señales sobre el nivel de actividad.
En el exterior, en cambio, la inteligencia artificial volvió a ocupar el centro de la escena. El fuerte movimiento de Meta e Intel muestra que, pese a las dudas recientes sobre el ritmo de inversión en infraestructura tecnológica, el mercado continúa siguiendo de cerca a aquellas compañías capaces de demostrar crecimiento concreto en el uso y monetización de la IA.
La semana comienza así con un contraste marcado: Wall Street recupera el entusiasmo por la inteligencia artificial mientras Argentina intenta sostener la calma cambiaria y espera señales que permitan determinar si la desaceleración de la economía comienza a revertirse o se profundiza.