Con miras a las elecciones 2027, inversores y ahorristas recurren a la dolarización; la cobertura cambiaria crece en ambos grupos y las proyecciones indican que la tendencia irá en aumento. En un escenario atravesado por la incertidumbre electoral, la dolarización emerge como una herramienta de protección necesaria, pero no suficiente, según el economista y CEO de BAS Storage, Marcos Victorica.
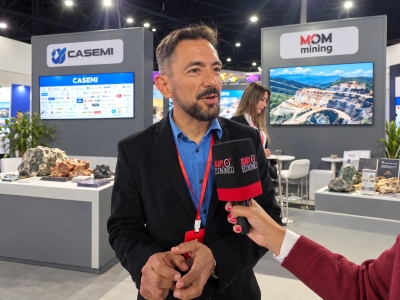
En una entrega a Jujuy Económico, el experto analizó el escenario imperante y consideró que los últimos movimientos del mercado son elocuentes, con la reactivación de la dolarización previa al proceso electoral.
Aunque las elecciones presidenciales todavía están lejos, explicó que ya se proyectan sobre las decisiones de inversores y ahorristas. De manera anticipada, señaló que ambos grupos comenzaron a recurrir a la dolarización, un comportamiento tradicional en la sociedad argentina de cara a procesos electorales. Se trata de una cobertura de carteras en el primer caso, y de un refugio en la divisa norteamericana en el segundo..
"Efectivamente, la exposición a instrumentos dólar linked y futuros de dólar equivale actualmente al 29,6 % del M2, un aumento considerable respecto al 16 % registrado en marzo. Al mismo tiempo, en agosto las personas humanas realizaron compras netas por 2.463 millones de dólares en billetes; movimiento que se produjo tras el pico alcanzado en julio, cuando el cobro del aguinaldo se tradujo en la adquisición de 2.916 millones de dólares. En la misma línea, los depósitos en dólares alcanzaron los 41.933 millones en septiembre, en un salto que significó un incremento de más de 1.000 millones en un mes. La dolarización avanza, sea mediante instrumentos financieros de cobertura cambiaria o a través de la demanda efectiva de billetes", manifestó Victorica.
A su entender, es este panorama el que llevó a Luis Caputo a declarar que el Gobierno no espera un escenario de volatilidad cambiaria, incluso cuando reconoció que previo a las elecciones puede producirse un aumento en la dolarización cercano a los 7.000 millones de dólares. "Es evidente que el ministro conoce de primera mano la presión que suele producir un proceso electoral sobre la demanda de dólares. Ahora bien, ¿alcanza con dolarizar para resguardar inversiones y ahorros de la volatilidad?", cuestionó.
En este contexto, sostuvo que la dolarización cumple una función concreta: minimiza la exposición a una eventual depreciación del peso. En una economía en la que los procesos electorales históricamente han estado acompañados por episodios de tensión cambiaria, expuso que contar con una parte del patrimonio en dólares puede funcionar como una cobertura frente a uno de los principales riesgos que enfrenta el inversor argentino.
"Pero protegerse de un riesgo no significa eliminar todos los demás. El resultado de una cartera dolarizada dependerá también de los activos que la integren. Un bono del Tesoro estadounidense, una acción, un bono soberano argentino en dólares y el dólar billete tienen algo en común: están denominados en dólares. Pero enfrentan riesgos muy distintos. El primero depende, entre otras variables, de las tasas de interés; la acción, de la evolución de la empresa y del mercado; el bono argentino, de la situación económica y financiera local; y el billete está expuesto a la inflación norteamericana", dijo.
Al respecto, puntualizó que la experiencia electoral de 2023 permite observar esta diferencia. "En la previa de las PASO, la dolarización de carteras ganó protagonismo como estrategia defensiva y una parte de los inversores recurrió a activos argentinos denominados en dólares, entre ellos los bonos soberanos. Después de las primarias, esos títulos sufrieron fuertes pérdidas: hacia fines de septiembre, los bonos del canje acumulaban una caída promedio superior al 20 % desde las elecciones. El episodio mostró que dolarizar no elimina los riesgos asociados al activo ni a su emisor", analizó.
Para Victorica, el ejemplo no invalida la dolarización, pero permite delimitar su utilidad. "Dolarizar una cartera puede proteger frente al riesgo cambiario, mientras que diversificarla hacia activos reales o subsectores defensivos de la economía internacional, desde el real estate comercial hasta nichos operativos como el self-storage, reduce su dependencia de un determinado país, mercado o clase de activo", remarcó.

"Dolarización y diversificación son, entonces, estrategias complementarias. Para un inversor argentino, la dolarización conserva así una ventaja evidente: permite disminuir la exposición al peso en un período en el que las expectativas cambiarias pueden amplificar la volatilidad. Pero una estrategia patrimonial no debería detenerse allí. La pregunta siguiente es dónde están esos dólares, en qué activos están invertidos y qué riesgos adicionales incorporan".