La inflación vuelve a ocupar un lugar central en las perspectivas para el último tramo de 2026. El 62,9% de los supermercados y autoservicios mayoristas consultados por el INDEC prevé aumentar sus precios promedio durante los próximos tres meses, mientras el consumo continúa mostrando señales de debilidad.
Los datos fueron publicados por el Instituto Nacional de Estadística y Censos, en su Encuesta de Tendencia de Negocios y su Indicador de Confianza Empresarial (ICE), que consulta no sólo la situación actual sino las expectativas hacia finales de este año.
Para el trimestre septiembre-noviembre, apenas el 19,1% de las empresas espera que su situación comercial mejore respecto del nivel actual. En cambio, el 74,2% estima que permanecerá sin cambios y el 6,7% anticipa un empeoramiento.
El dato adquiere mayor relevancia al observar el comportamiento reciente de las ventas. En junio de 2026, las ventas de supermercados a precios constantes cayeron 3,1% interanual, mientras que frente a mayo el índice de ventas totales a precios constantes disminuyó 1%. En el acumulado enero-junio, la baja fue del 2,8% respecto del mismo período de 2025.
El próximo capítulo llegará este miércoles 23 de septiembre, cuando el INDEC publique el dato de ventas de supermercados correspondiente a julio. Será una referencia clave para medir si el consumo comenzó a modificar la tendencia observada durante el primer semestre.
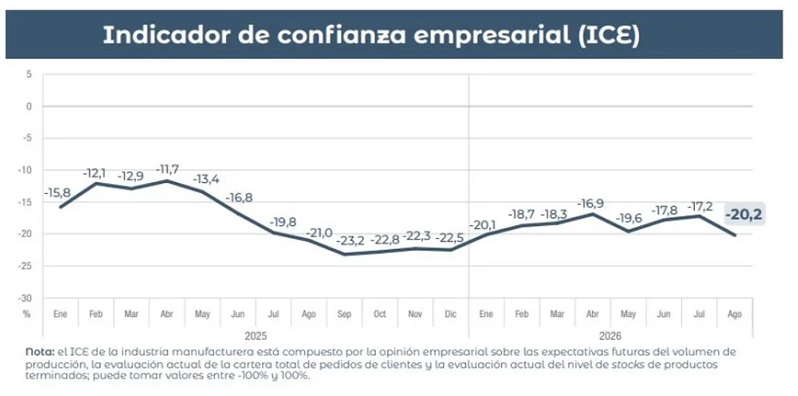
Capacidad instalada del sector fabril opera a niveles reducidos y el indicador de confianza empresarial alcanzó el -20,2%, según el INDEC
Precios en alza, empleo prácticamente congelado
Las empresas anticipan movimientos diferentes para precios y empleo. Mientras el 62,9% proyecta aumentos de precios, el 34,8% espera mantenerlos sin modificaciones y apenas el 2,2% prevé una disminución.
En materia laboral, el 84,3% de los establecimientos espera mantener sin cambios su cantidad de trabajadores durante el próximo trimestre. El 13,5% anticipa una reducción de su plantilla y solo el 2,2% contempla incorporar empleados.
La principal dificultad señalada por el sector es contundente: el 59,6% de las empresas identificó a la falta de demanda como su principal problema. En segundo lugar aparece el costo laboral, mencionado por el 20,2%.
La industria enfrenta un escenario todavía más exigente
El relevamiento también muestra una industria con expectativas más negativas. El 19,7% de las industrias espera que su producción caiga entre septiembre y noviembre, frente al 15,4% que aguarda una suba.
En agosto, además, el 52,9% consideró que su cartera de pedidos estaba por debajo de lo normal, mientras apenas el 2,2% la ubicó por encima. El balance de esta variable alcanzó -50,7 puntos.
La insuficiencia de demanda interna aparece nuevamente como el principal límite, señalada por el 53,6% de las empresas. Le siguen la competencia de productos importados (10,1%) y la incertidumbre económica (6,7%).
El frente laboral industrial tampoco ofrece señales expansivas: el 16,5% de las fábricas espera reducir la cantidad de trabajadores y el 17% anticipa menos horas trabajadas, frente al 3,7% y 5,8%, respectivamente, que proyectan aumentarlas.
El cuadro se completa con una percepción empresarial todavía deteriorada: el 30% calificó como mala su situación empresarial, frente al 7,7% que la consideró buena. Las exportaciones registraron un balance de -29,4 puntos, mientras que la utilización de la capacidad instalada fue del 58,2% en julio, apenas por debajo del 58,4% registrado un año antes.
Para el Norte argentino, estos indicadores son especialmente relevantes: consumo, precios, actividad industrial y empleo forman una misma cadena. Con una demanda interna todavía contenida y empresas que priorizan sostener su estructura antes que expandirla, los próximos meses serán claves para determinar si el segundo semestre logra revertir —o profundiza— la pérdida de actividad acumulada durante la primera mitad de 2026.