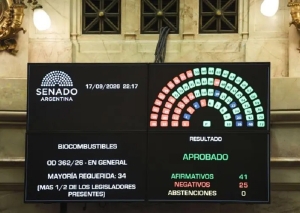
La Cámara Alta del Congreso convirtió en ley el proyecto de "Inocencia Fiscal II" tendiente a sumar contribuyentes a este régimen y contener a unos 170 mil millones de dólares que están fuera del sistema financiero, según estimaciones de los promotores de esta iniciativa oficial.
Con 44 votos a favor y 23 en contra, avanzó la propuesta del Gobierno que buscó incentivar con este instrumento a los ahorristas para que exterioricen su dinero en negro, eliminando los topes para ingresar al régimen -$1.000 millones respecto a los ingresos y $10.000 millones respecto al patrimonio- y redefiniendo el concepto de “discrepancia significativa”.
Así, tal discrepancia se configurará cuando:
- la impugnación del ARCA a la declaración jurada simplificada arroje un incremento del impuesto determinado o una reducción de quebrantos no inferior al 15% respecto de lo declarado por el contribuyente
- la diferencia supere la suma fijada en el artículo 1° del Régimen Penal
- la impugnación obedezca a la utilización de facturas u otros documentos apócrifos o al cómputo improcedente de ingresos directos.
Mediante esta ley, se establece un umbral mínimo equivalente al 5% del monto previsto en el artículo 1° de dicho régimen penal, por debajo del cual no se configurará discrepancia significativa aun cuando se supere el porcentaje indicado, y “no se considerará la diferencia que se produzca entre la declaración jurada simplificada original y la rectificativa” si esta última es presentada por el contribuyente en un plazo no mayor a los 15 días hábiles de notificada la liquidación administrativa o la resolución de oficio, siempre que "los saldos de impuesto que surjan de esa declaración jurada rectificativa, con más sus intereses, sean debidamente cancelados y/o regularizados”.
Límites para funcionarios
La exclusión abarca a todas las personas que ejerzan o hayan ejercido cargos de alta responsabilidad pública, en los 3 poderes del Estado, dentro de los últimos 5 años anteriores a la fecha de adhesión y hacia adelante.
Si bien podrán hacer uso del sistema simplificado únicamente como un canal operativo para la presentación de la declaración jurada del impuesto a las Ganancias y la cancelación del saldo correspondiente, la norma aprobada estipula que bajo ninguna circunstancia gozarán de la presunción de exactitud, de la liberación de fiscalizaciones ni de ningún beneficio o inmunidad tributaria del régimen, ni de la discrepancia significativa.
Reducción de sanciones
A fin de mitigar la presión punitiva sobre el sector productivo e incentivar la regularización voluntaria, se estableció un esquema de reducción automática de sanciones y armonización con el Régimen Penal Tributario: un 25% menos en multas a MicroPyMEs, personas humanas, sucesiones indivisas y entidades sin fines de lucro.
Al respecto, el senador Bruno Olivera Lucero fue quien presentó el proyecto de Ley de Inocencia Fiscal II, repasando declaraciones del ministro de Economía Luis Caputo sobre que “los dólares de abajo del colchón no le sirven al país”, siendo los ahorros informales “plata muerta” y señalando “U$S 170.000.000.000 de dólares que están fuera del sistema bancario”.
En discrepancia, su par José Mayans, denunció que las declaraciones juradas son anuales “y ahora Adorni va a poder justificar su incremento patrimonial con esta ley”, afirmando que esta ley “no es para los trabajadores, no es para los jubilados, ni pensionados”.